Ein Onlinehändler kann gute Umsätze erzielen und trotzdem plötzlich unter Liquiditätsdruck geraten. Das passiert etwa dann, wenn ein wichtiger Zahlungsdienstleister Sicherheitsreserven bildet, Auszahlungen verzögert oder das Konto einschränkt. Besonders kritisch wird das, wenn ein großer Teil der Einnahmen über genau diesen Anbieter läuft: Bereits erwirtschaftetes Geld steht dann unter Umständen nicht für Wareneinkauf, Rückerstattungen, Gehälter oder Marketing zur Verfügung. Gleichzeitig lässt sich ein Ersatz nicht kurzfristig anbinden, prüfen und freischalten. Vielen Händlern wird deshalb erst im Ernstfall bewusst, wie stark ihre Zahlungsstruktur von einem einzelnen Anbieter abhängt. „Wer seinen Zahlungsverkehr zu stark von einem einzelnen Anbieter abhängig macht, riskiert im Ernstfall nicht nur verzögerte Auszahlungen, sondern die eigene Liquidität und damit die Handlungsfähigkeit des gesamten Unternehmens“, warnt Janine Otto, Payment-Expertin bei COMPAYTENCE.
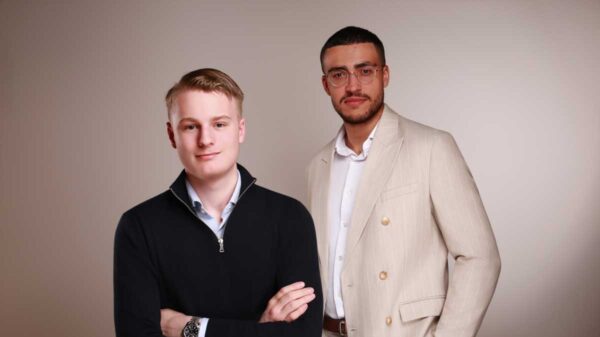
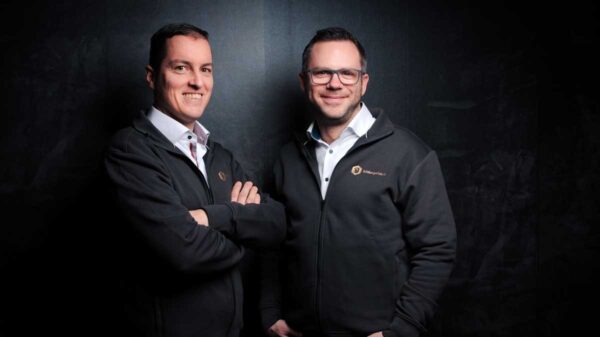
„Genau deshalb sollten Händler nicht erst reagieren, wenn ein Anbieter bereits Gelder zurückhält oder das Konto einschränkt. Entscheidend ist, Abhängigkeiten frühzeitig zu erkennen, Zahlungsströme sinnvoll zu verteilen und Ausweichmöglichkeiten zu schaffen, solange noch Handlungsspielraum besteht“, ergänzt Kristin Stüwe-Ueberle. Gemeinsam mit Janine Otto setzt sie bei COMPAYTENCE genau an dieser Stelle an. Als unabhängige Beratung für Online-Payment im E-Commerce unterstützt COMPAYTENCE Händler dabei, bestehende Payment-Strukturen zu analysieren, Risiken einzelner Anbieter zu bewerten und die Zahlungsaufstellung widerstandsfähiger zu gestalten. Dabei betrachten die Expertinnen nicht nur einzelne Zahlungsdienstleister, sondern das gesamte Zahlungsumfeld – von Anbieteranteilen und Auszahlungen über Gebühren und Sicherheitsreserven bis hin zu Risikoindikatoren und möglichen Ausweichwegen. Ziel ist eine Struktur, bei der Probleme mit einem einzelnen Anbieter nicht unmittelbar die Liquidität und Handlungsfähigkeit des gesamten Unternehmens gefährden.
Janine Otto und Kristin Stüwe-Ueberle von COMPAYTENCE: Wenn ein Payment-Partner zum Flaschenhals wird
Eine kritische Abhängigkeit entsteht nicht erst dann, wenn ein Händler ausschließlich mit einem Zahlungsdienstleister arbeitet. Entscheidend ist vielmehr, welchen Anteil ein Anbieter am gesamten Zahlungsverkehr übernimmt. Laufen beispielsweise ein großer Teil des Umsatzes, besonders relevante Zahlarten oder zentrale Auszahlungen über denselben Dienstleister, kann bereits dessen Einschränkung erhebliche Auswirkungen auf das Geschäft haben. Händler sollten deshalb nicht allein darauf schauen, wie viele Anbieter sie eingebunden haben, sondern darauf, wie stark ihr Geschäft tatsächlich von jedem einzelnen abhängt.
„Drei oder vier Zahlungsanbieter im Checkout bedeuten noch keine breite Aufstellung, wenn der Großteil des Umsatzes am Ende trotzdem über einen einzigen Dienstleister läuft“, erklärt Janine Otto.
Wie groß die finanziellen Folgen solcher Anbieterentscheidungen sein können, zeigt ein Fall aus dem Umfeld von COMPAYTENCE. Bei einem Händler hielt PayPal 11.000 Euro zurück, weitere 55.000 US-Dollar waren bei OceanPayments gebunden. Dabei handelte es sich um Sicherheitsreserven: Zahlungsdienstleister behalten einen Teil der erzielten Umsätze ein, um sich beispielsweise gegen mögliche Rückforderungen oder Chargebacks abzusichern. Für den Händler bedeutet das, dass dieses Geld zunächst nicht frei zur Verfügung steht. Im konkreten Fall konnten die Ursachen für die Reserven aufgearbeitet und die gebundenen Gelder schließlich freigegeben werden. Dem Händler standen damit sowohl die 11.000 Euro als auch die 55.000 US-Dollar wieder zur Verfügung. Das Beispiel zeigt, welche wirtschaftlichen Folgen Payment-Risiken haben können – und warum Händler nicht erst dann reagieren sollten, wenn größere Teile ihrer Einnahmen bereits bei einem Zahlungsdienstleister gebunden sind.
Risikoprüfungen beginnen lange vor der Sperre
Fälle wie dieser werfen eine entscheidende Frage auf: Warum hält ein Zahlungsdienstleister überhaupt Gelder zurück oder schränkt ein Konto ein? Was für Händler häufig überraschend kommt, ist auf der Seite des Anbieters meist das Ergebnis einer laufenden Risikobewertung. Beobachtet werden beispielsweise Chargebacks, also Rückbuchungen durch Kunden oder Karteninhaber, ebenso wie Retouren, Beschwerden, Bewertungen und die Umsatzentwicklung. Auch starke saisonale Spitzen oder ungewöhnlich schnelles Wachstum können dazu führen, dass ein Händler genauer geprüft wird.
Hinzu kommen die Reputation und die Website-Compliance des Shops – also unter anderem die Frage, ob relevante rechtliche, inhaltliche und vertrauensbildende Anforderungen erfüllt sind. Dabei muss nicht eine einzelne Auffälligkeit ausschlaggebend sein. Auch mehrere kleinere Warnsignale, sogenannte „Yellow Flags“, können sich in der Gesamtbetrachtung zu einer „Red Flag“ entwickeln und dazu führen, dass der Zahlungsdienstleister Maßnahmen ergreift. Was für den Händler wie ein plötzliches Eingreifen wirkt, kann sich aus Sicht des Zahlungsdienstleisters somit bereits über mehrere Risikosignale angekündigt haben.
Für Händler bedeutet das, die eigene Payment-Situation auch aus der Perspektive des Zahlungsdienstleisters zu betrachten. Entwickeln sich Chargebacks, Retouren oder Beschwerden auffällig, verändert sich der Umsatz stark oder gibt es Schwachstellen im Shop, sollten mögliche Auswirkungen auf das eigene Risikoprofil frühzeitig geprüft werden. Gleichzeitig hilft eine saubere Dokumentation der relevanten Kennzahlen dabei, Entwicklungen gegenüber dem Anbieter nachvollziehbar einordnen zu können. „Wer erst bei einer Kontoeinschränkung beginnt, die eigene Risikosituation aufzuarbeiten, verliert wertvolle Zeit. Je früher kritische Entwicklungen sichtbar werden, desto größer ist der Handlungsspielraum, bevor der Zahlungsdienstleister selbst Maßnahmen ergreift“, erklärt Kristin Stüwe-Ueberle.
Janine Otto und Kristin Stüwe-Ueberle von COMPAYTENCE: Warum mehr Zahlungsanbieter allein noch keine Sicherheit schaffen
Nicht jeder Zahlungsanbieter ist für jeden Händler gleichermaßen sinnvoll. Welche Kombination funktioniert, hängt unter anderem davon ab, wo ein Unternehmen verkauft, welche Zahlarten seine Kunden bevorzugen und wie hoch die jeweiligen Transaktionskosten ausfallen. Ein Händler mit starkem Deutschlandgeschäft benötigt beispielsweise eine andere Gewichtung der Zahlarten als ein Unternehmen, das zunehmend international verkauft. Mit jedem neuen Zielmarkt können sich Kundenerwartungen, Gebühren, regulatorische Anforderungen und Auszahlungslaufzeiten verändern. Die Auswahl der Anbieter sollte deshalb nicht isoliert erfolgen, sondern gemeinsam mit der weiteren Entwicklung des Geschäfts betrachtet werden.
Ebenso wichtig sind die Bedingungen hinter der eigentlichen Zahlung. Wie schnell zahlt ein Anbieter aus? Unter welchen Umständen können Sicherheitsreserven entstehen? Welche Gebühren fallen an und wie verändern sie sich mit steigendem Volumen? Welche Eskalationsmöglichkeiten bestehen, wenn es zu Problemen kommt? Gleichzeitig verursacht jeder zusätzliche Dienstleister technischen und operativen Aufwand. Für Händler geht es daher darum, zwischen Absicherung, Kosten und Komplexität eine Struktur zu finden, die zum eigenen Geschäftsmodell passt. „Ein Payment-Set-up sollte mit dem Unternehmen mitwachsen. Was für einen Händler heute funktioniert, kann bei höheren Umsätzen oder neuen Zielmärkten schon morgen ganz andere Anforderungen mit sich bringen“, erklärt Janine Otto von COMPAYTENCE.
Wenn Gelder festhängen: Darauf kommt es im Ernstfall an
Am Ende kann jedoch auch ein sorgfältig aufgestelltes Payment-System nicht ausschließen, dass ein Anbieter Gelder zurückhält, Auszahlungen verzögert oder eine zusätzliche Prüfung einleitet. Entscheidend ist deshalb, auf solche Situationen vorbereitet zu sein. Dazu gehört, relevante Unternehmensdaten nicht erst dann zusammenzutragen, wenn bereits eine Einschränkung vorliegt. Soll gegen eine solche Einschränkung vorgegangen werden, kommt es zudem darauf an, dem Zahlungsdienstleister von Beginn an vollständige und konkrete Angaben zur Verfügung zu stellen. Denn bei manchen Anbietern ist eine erneute Prüfung erst nach einer bestimmten Zeitspanne möglich. Eine unvollständige oder ungenaue Anfrage kann dadurch wertvolle Zeit kosten. Im Zweifel kann es deshalb sinnvoll sein, bereits beim ersten Vorgehen einen Payment-Experten einzubeziehen, statt eine vermeidbare Ablehnung zu riskieren. Ebenso sollten Ansprechpartner und Eskalationswege bekannt sein, um bei Problemen nicht ausschließlich auf standardisierte Supportprozesse angewiesen zu sein.
Für den Fall, dass größere Beträge dennoch vorübergehend gebunden werden, lohnt sich zudem ein Blick auf die eigene Liquiditätsplanung. Je nach Unternehmen können beispielsweise längere Zahlungsziele bei Lieferanten oder geeignete Banklinien zusätzlichen finanziellen Spielraum schaffen. Solche Möglichkeiten ersetzen weder eine solide Payment-Struktur noch die Klärung mit dem jeweiligen Anbieter, können aber verhindern, dass eine verzögerte Auszahlung unmittelbar auf den laufenden Geschäftsbetrieb durchschlägt. „Im Ernstfall zählt vor allem, wie schnell ein Händler reagieren kann. Wer seine Zahlen kennt, Eskalationswege vorbereitet hat und nicht erst unter Zeitdruck nach finanziellen Alternativen suchen muss, verschafft sich einen entscheidenden Handlungsspielraum“, fasst Kristin Stüwe-Ueberle von COMPAYTENCE zusammen.
Hier klicken, um zur Webseite von COMPAYTENCE zu gelangen.