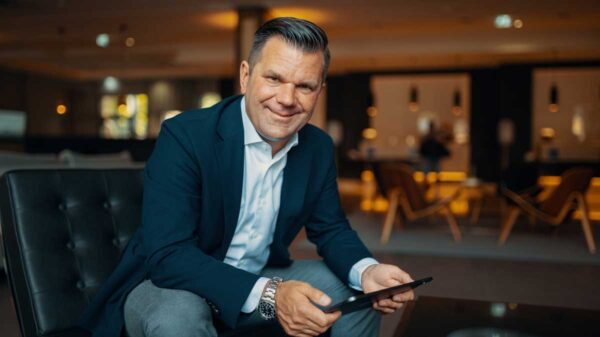
Das Geschäft läuft, doch der Alltag lässt kaum Raum zum Durchatmen: Kunden, Mitarbeiter, Investitionen, Steuern und Liquidität fordern permanent Aufmerksamkeit. Für viele Unternehmer rückt die eigene Altersvorsorge dabei automatisch in den Hintergrund. Genau das wird zum Problem: Gute Gewinne bedeuten noch lange keine finanzielle Sicherheit im Alter. Gewinn, Liquidität, Privatvermögen und spätere Versorgung sind getrennte Größen. Wer sie nicht sauber aufeinander abstimmt, plant an der eigenen Zukunft vorbei. Hinzu kommt, dass die gesetzliche Rente für viele Unternehmer kaum eine tragende Rolle spielt. Klassische Vorsorgemodelle greifen ebenfalls oft zu kurz, weil sie weder auf schwankende Gewinne noch auf unternehmerische Risiken oder steuerliche Gestaltungsmöglichkeiten ausgelegt sind. Stattdessen setzen viele auf den späteren Verkauf ihres Unternehmens – obwohl weder Zeitpunkt noch Erlös verlässlich planbar sind. „Das größte Problem ist nicht fehlendes Geld, sondern ein falsches Sicherheitsgefühl – viele Unternehmer merken erst zu spät, dass ihre Altersvorsorge auf wackeligen Beinen steht“, warnt Mickey Koch, Gründer und Geschäftsführer von VermögensWerk.
„Der entscheidende Hebel liegt darin, Altersvorsorge nicht isoliert zu betrachten, sondern Unternehmensgewinn, Steuerlast und privaten Vermögensaufbau konsequent miteinander zu verbinden“, fügt er hinzu.
Genau hier setzt VermögensWerk an. Das Unternehmen richtet seinen Ansatz gezielt an Unternehmer, Selbstständige und Geschäftsführer und versteht Altersvorsorge nicht als reines Versicherungsprodukt, sondern als unternehmerische Entscheidung. Im Fokus stehen dabei Gewinnverwendung, steuerliche Belastung, Liquidität und der gezielte Aufbau von privatem Vermögen. Statt einzelne Produkte zu vergleichen, prüft VermögensWerk die Verbindung aus Unternehmensgewinn, privater Lebensplanung und langfristiger Versorgung. Bei steuerlich relevanten Fragen werden spezialisierte Fachleute eingebunden, da die konkrete Ausgestaltung stets von Rechtsform, Gewinnsituation und individueller Zielsetzung abhängt.
Mickey Koch von VermögensWerk: Warum gebundenes Firmenkapital keine Altersvorsorge ist
Viele Unternehmer verwechseln Unternehmensvermögen mit privatem Vermögen – ein folgenschwerer Denkfehler. Kapital, das im Unternehmen gebunden ist, steht nicht automatisch frei zur Verfügung. Gerät der Betrieb wirtschaftlich unter Druck, verschärft sich die Liquiditätslage oder treten Haftungsfragen auf, bleibt dieses Vermögen oft unzugänglich.
Wer den Großteil seines Kapitals im Unternehmen belässt, schafft deshalb keine verlässliche Altersvorsorge, sondern bleibt dauerhaft an das unternehmerische Risiko gebunden. Auch die Hoffnung auf einen späteren Verkauf ist unsicher: Ob ein Nachfolger gefunden wird, wie sich die Branche entwickelt oder welche Preise am Markt durchsetzbar sind, lässt sich kaum verlässlich prognostizieren. „Unternehmer sollten privates Vermögen bewusst außerhalb des laufenden Betriebs aufbauen, weil Unternehmensvermögen im Krisenfall nicht automatisch verfügbar ist“, betont Mickey Koch. Entscheidend ist daher eine klare Trennung zwischen unternehmerischem Kapital und privatem Vermögensaufbau.
Steuerersparnis allein trägt nicht
Eine steuerlich attraktive Lösung ist nicht automatisch eine gute Altersvorsorge. Viele Unternehmer entscheiden sich für Modelle, die kurzfristig Steuern reduzieren, ohne zu prüfen, ob sie langfristig zu ihrer persönlichen und unternehmerischen Situation passen. Kosten, Flexibilität, Rendite und Zugriffsmöglichkeiten bleiben dabei oft unberücksichtigt, obwohl genau sie darüber entscheiden, ob eine Vorsorgelösung später tatsächlich trägt. „Eine gute Steuerlösung ist noch lange keine gute Altersvorsorge – entscheidend ist, was am Ende tatsächlich beim Unternehmer ankommt“, erklärt Mickey Koch.
Altersvorsorge sollte nicht erst aus bereits versteuertem Privatvermögen gedacht werden. Im ersten Schritt geht es darum, wie sich Unternehmensgewinne rechtlich zulässig und steuerlich sinnvoll für Vermögensaufbau und spätere Versorgung nutzen lassen. Da Rechtsform, Gewinnhöhe und individuelle Zielsetzung dabei eine zentrale Rolle spielen, ist eine fundierte Einzelfallprüfung unverzichtbar. Damit ist jedoch nur der erste Schritt getan, denn auch eine gut aufgebaute Vorsorgestruktur muss regelmäßig an die Entwicklung des Unternehmens angepasst werden.
Mickey Koch: Bestehende Lösungen regelmäßig prüfen
Altersvorsorge ist keine einmalige Entscheidung, sondern ein fortlaufender Prozess. Unternehmen entwickeln sich weiter: Gewinne steigen oder schwanken, die Rechtsform verändert sich, private Ziele verschieben sich. Was in einer früheren Phase sinnvoll war, kann unter neuen Rahmenbedingungen schnell an Wirkung verlieren. Genau darin liegt für viele Unternehmer ein unterschätztes Risiko.
„Die größte Schwachstelle vieler Vorsorgestrategien ist nicht der Einstieg, sondern dass sie danach nicht mehr angepasst werden“, erklärt Mickey Koch.
Wer zu lange wartet, verschenkt wertvollen Handlungsspielraum. Frühzeitige Planung eröffnet längere Laufzeiten, erleichtert die Steuerung der Liquidität und schafft mehr Flexibilität bei der Gestaltung. Gleichzeitig erfordert die unternehmerische Realität eine regelmäßige Anpassung. Beiträge, Entnahmen und Rücklagen müssen immer wieder neu bewertet werden, um langfristig tragfähig zu bleiben. Entscheidend ist daher, die eigene Vorsorge nicht als statisches Modell zu betrachten, sondern als System, das kontinuierlich an die Entwicklung des Unternehmens angepasst wird.
VermögensWerk: Mehr Kontrolle durch klare Planung
Wer Altersvorsorge als festen Bestandteil der Unternehmensplanung versteht, schafft vor allem eines: die Grundlage für fundierte Entscheidungen. Denn erst wenn klar ist, wie Gewinne verwendet, privates Vermögen aufgebaut und Risiken gesteuert werden, entsteht eine Lösung, die langfristig trägt. Genau darin liegt der Unterschied zwischen zufälliger Vorsorge und strategischer Planung.
Ein stimmiges Gesamtbild entsteht nicht durch einzelne Produkte, sondern durch das Zusammenspiel mehrerer Bausteine – von Altersvorsorge über Liquiditätsreserven bis hin zu Vermögensaufbau und Absicherung. Gleichzeitig darf ein entscheidender Faktor nicht unterschätzt werden: die Inflation. Sie entwertet Rücklagen und Kapital schleichend, wenn keine aktive Steuerung erfolgt.
Am Ende steht eine klare Entscheidung. Wer seine Altersvorsorge dem Zufall oder einem späteren Unternehmensverkauf überlässt, geht ein unnötiges Risiko ein. Wer dagegen frühzeitig plant und seine individuelle Situation regelmäßig überprüft, schafft die Grundlage für finanzielle Stabilität im Ruhestand. Genau dabei unterstützen Mickey Koch und VermögensWerk – mit dem Ziel, unternehmerischen Erfolg in langfristige Sicherheit zu übersetzen.
Hier klicken, um zur Webseite von VermögensWerk zu gelangen.